Números reales de esta herramienta, línea por línea.
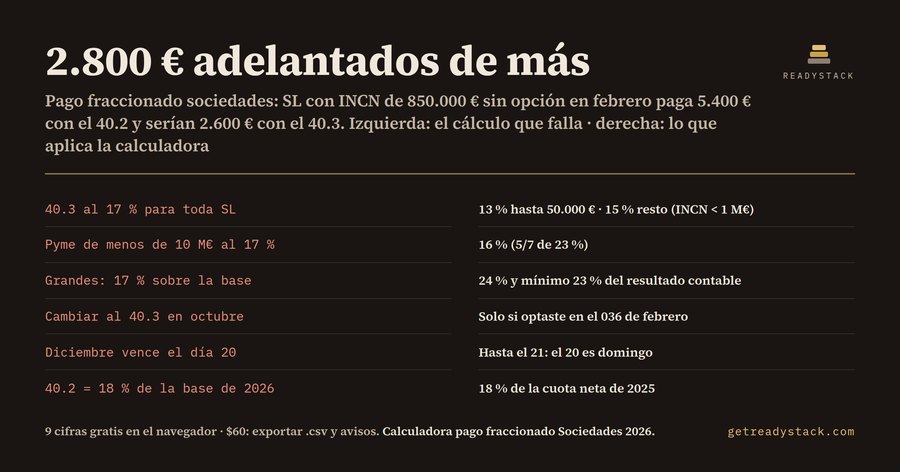
Una SL española con 850.000 € de cifra de negocios que no optó por el 40.3 en febrero ingresará 5.400 € en el Modelo 202 de octubre de 2026, cuando con la base real del año le tocarían 2.600 €: 2.800 € adelantados de más.
Este texto es para administradores de sociedades limitadas, contables internos y gestorías que presentan el pago fraccionado del Impuesto sobre Sociedades entre el 1 y el 20 de octubre de 2026.
Cómo salen esas cifras
El artículo 40 de la Ley 27/2014 ofrece dos modalidades. La del apartado 2 toma la cuota íntegra del último ejercicio declarado, menos deducciones, bonificaciones y retenciones, y le aplica el 18 %. En el ejemplo, la cuota neta de 2025 fue de 30.000 €, así que el pago es 18 % × 30.000 € = 5.400 €. Da igual que 2026 vaya peor: la base es el pasado.
La del apartado 3 mira el presente: la base imponible de los 9 primeros meses de 2026. En el ejemplo son 20.000 €. El porcentaje es cinco séptimos del tipo de gravamen, redondeado por defecto. Y aquí está el error más repetido: el 17 % solo sale con el tipo general del 25 %.
Los tipos de 2026
La disposición transitoria cuadragésima cuarta de la ley fija para los periodos que empiezan en 2026 una escala para entidades con cifra de negocios inferior a 1 millón de euros: 19 % hasta 50.000 € de base y 21 % el resto. Cinco séptimos de 19 son 13,57, que se redondea a 13 %; cinco séptimos de 21 son 15 %. Por eso el pago 40.3 del ejemplo es 13 % × 20.000 € = 2.600 €.
Para las entidades de reducida dimensión, por debajo de 10 millones, el tipo de 2026 es el 23 % y el porcentaje, 16 %. Por encima de 10 millones, la disposición adicional decimocuarta cambia la regla: diecinueve veinteavos del 25 %, redondeado por exceso, es decir 24 %, y un mínimo del 23 % del resultado contable positivo del periodo.
La trampa del calendario
El 40.3 no se elige en octubre. Si la cifra de negocios no supera 6 millones de euros, la opción se ejerce en la declaración censal durante el mes de febrero y vincula para todo el año. Quien no marcó la casilla en febrero de 2026 paga octubre y diciembre con el 40.2. Por encima de 6 millones, el 40.3 es obligatorio.
El dinero adelantado no se pierde, pero se inmoviliza. Vuelve al presentar el Modelo 200 en julio de 2027 y, si sale a devolver, la Agencia Tributaria dispone de 6 meses desde el fin del plazo de declaración para la liquidación provisional (artículo 127).
Otro detalle de fechas: el plazo de diciembre de 2026 no acaba el 20, que cae en domingo, sino el lunes 21.
Tres casos con la misma herramienta
Microempresa sin opción, octubre: 40.2 = 5.400 €, 40.3 = 2.600 €.
Empresa de 4,2 millones que sí optó: base de 180.000 €, retenciones de 1.500 € y 9.000 € ya pagados en abril. El 40.3 da 16 % × 180.000 € − 1.500 € − 9.000 € = 18.300 €, frente a 10.800 € con el 40.2. Le conviene renunciar en febrero de 2027.
Gran empresa de 12 millones, diciembre: base de 900.000 €, resultado contable de 1.200.000 € y 90.000 € ya pagados. El 24 % daría 126.000 €, pero el mínimo del 23 % del resultado obliga a 186.000 €.
Qué hace la calculadora
Extensión gratuita para Chrome, Edge y Firefox, también en la web. Escribes el pago, si optaste en febrero, la cifra de negocios, la cuota del año pasado, la base acumulada, retenciones, pagos previos y resultado contable. Devuelve 9 cifras: modalidad, tipo 2026, porcentaje 40.3, pago 40.2, pago 40.3, importe a ingresar, diferencia, plazo y qué hacer en febrero de 2027. Los cálculos no salen del navegador.
La versión completa exporta los pagos del año a .csv y programa un aviso antes del día límite.
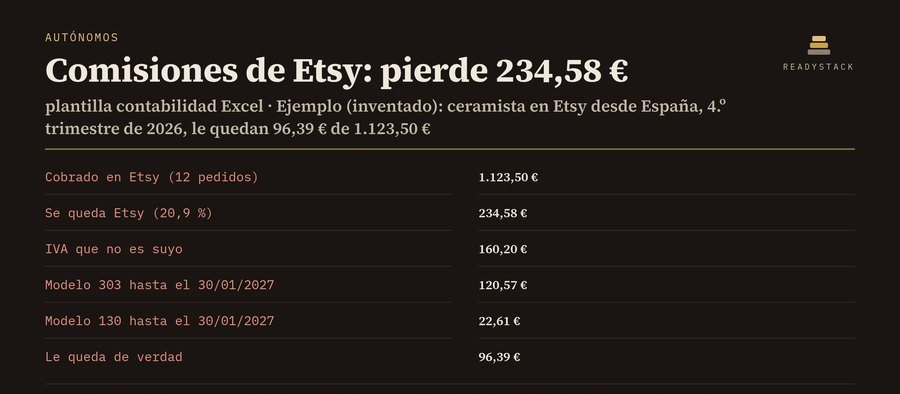 plantilla contabilidad Excel — vendedores de Etsy en España: comisiones, IVA, margen y modelo 130
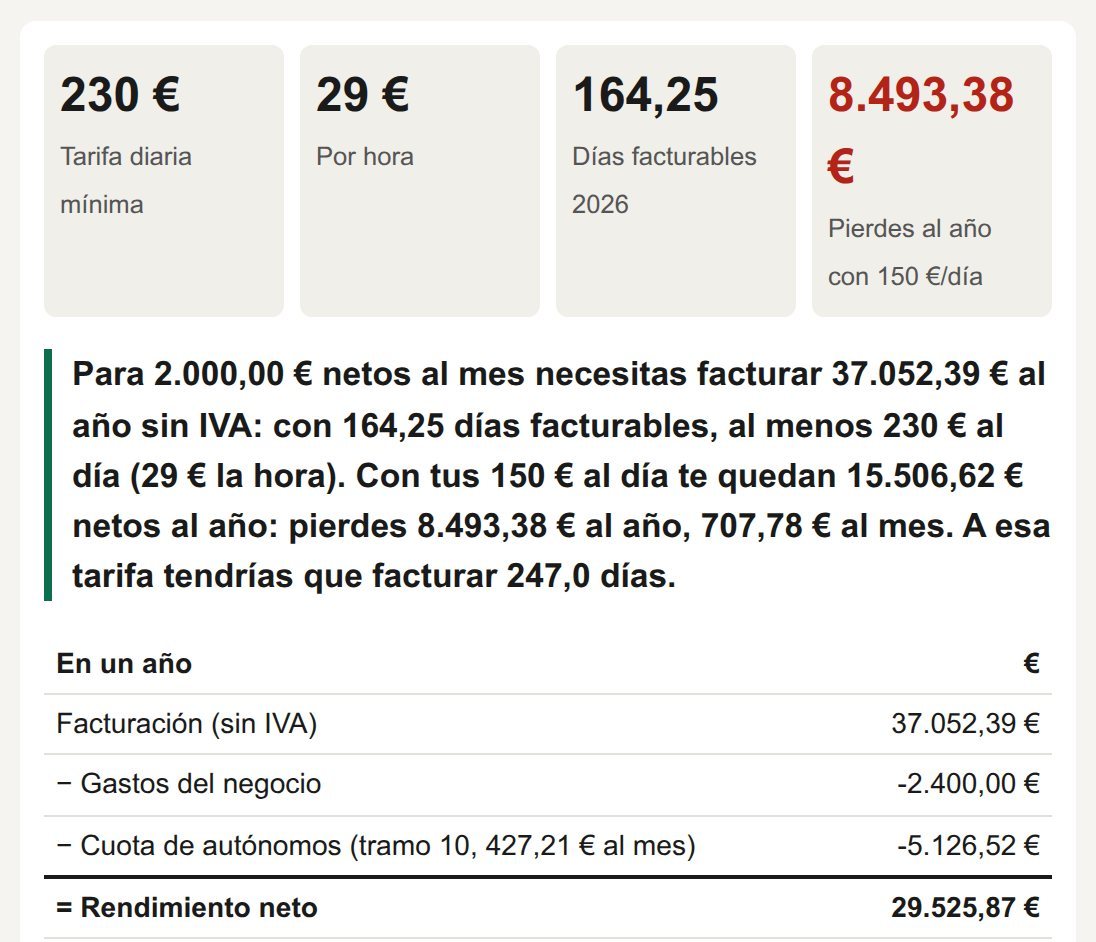 tarifas freelance 2026: calculadora de tarifa diaria mínima de autónomo con festivos de tu comunidad, cuota RETA e IRPF
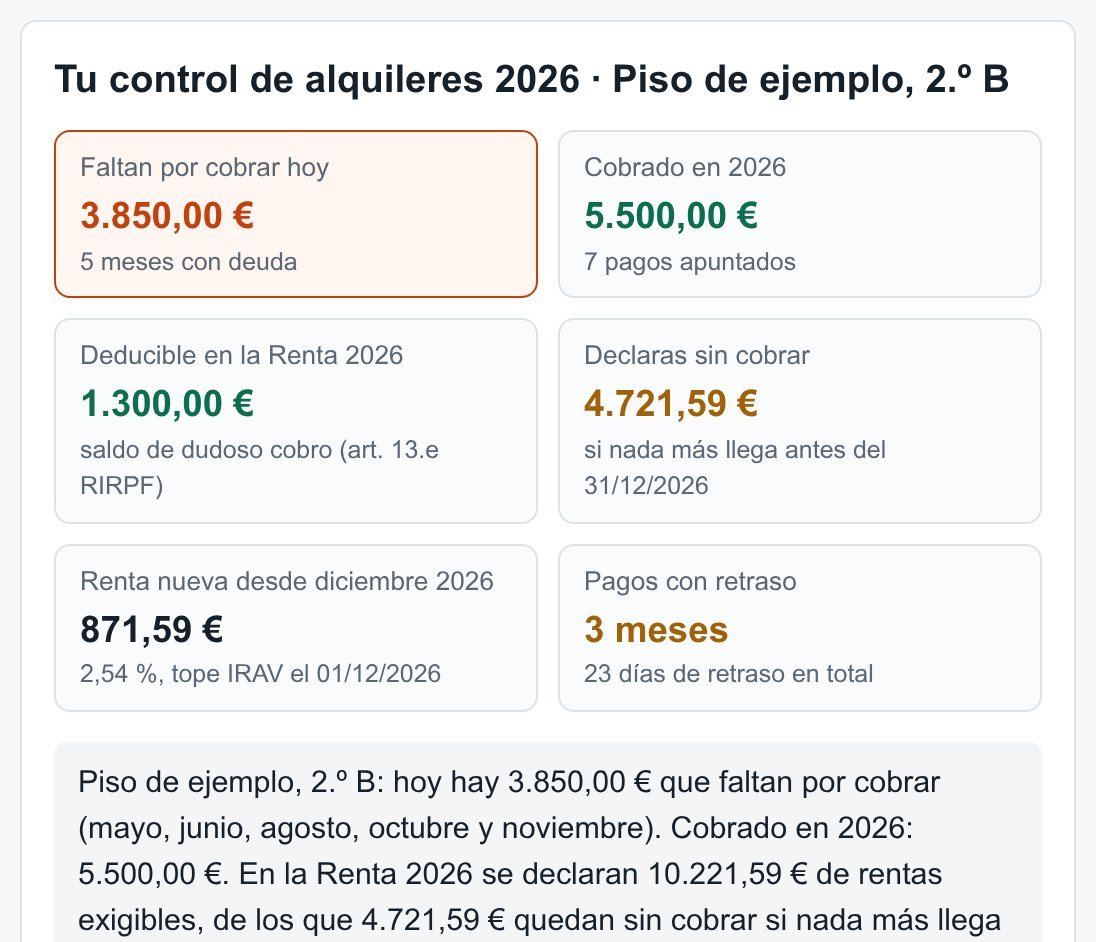 control alquileres: cobros, impagos, recibos y Renta 2026
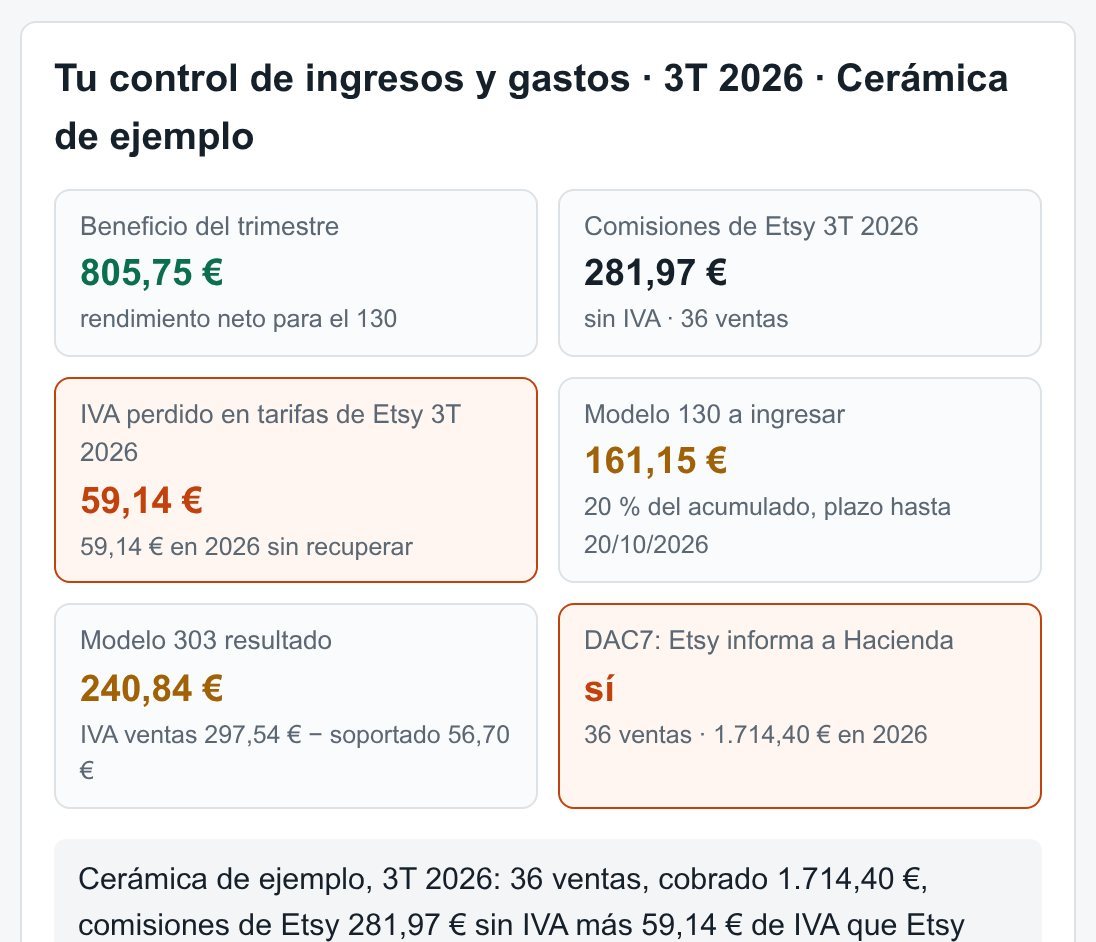 control ingresos y gastos Excel — vendedores de Etsy en España: extracto CSV, 130, 303, 349 y DAC7
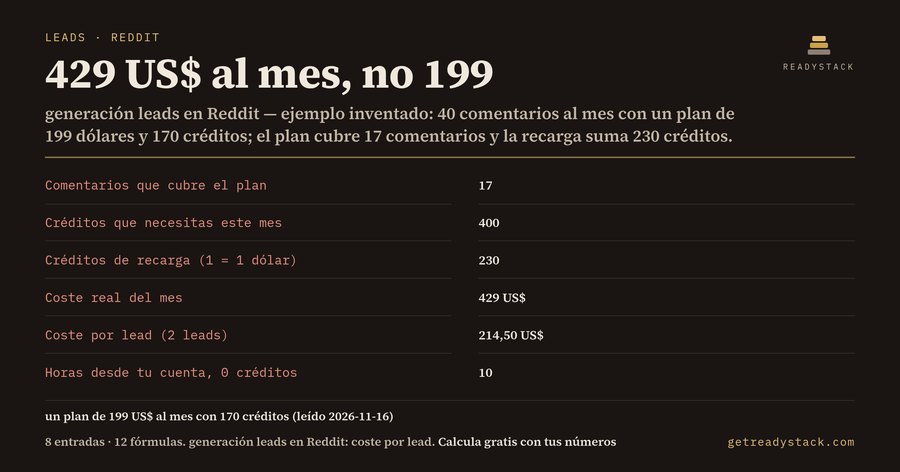 generación leads en Reddit: coste por lead
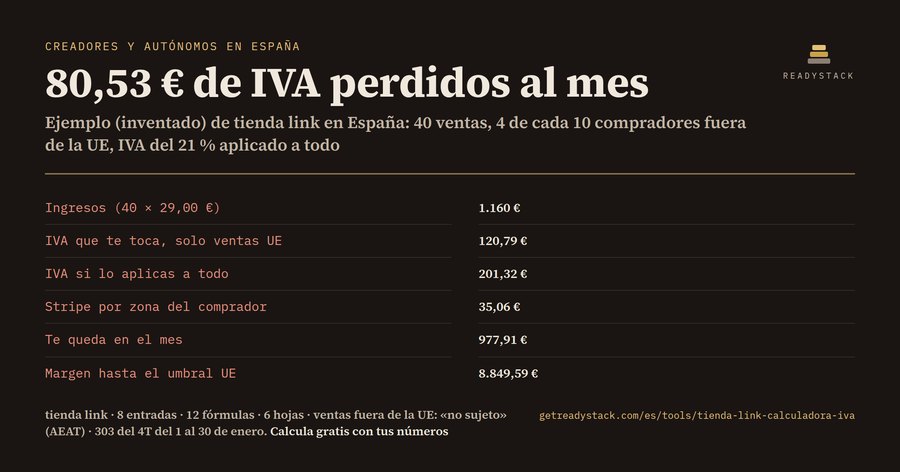 tienda link: IVA por país, Stripe, cuota y umbral 10.000 €
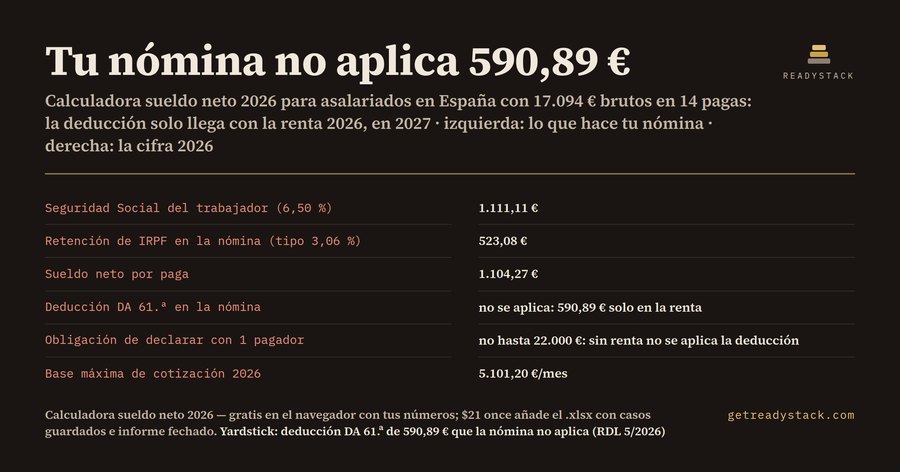 Calculadora sueldo neto 2026: nómina con IRPF y Seguridad Social
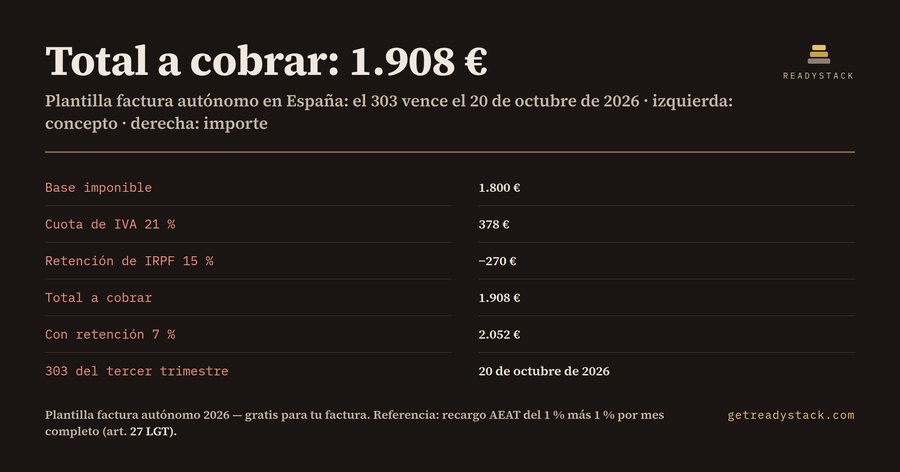 Plantilla factura autónomo 2026 — IVA 21 % y retención IRPF 15 % o 7 %
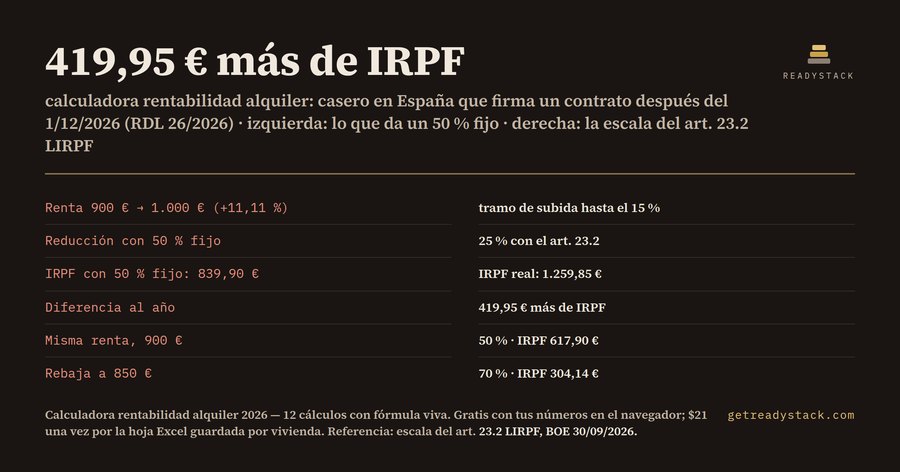 Calculadora rentabilidad alquiler 2026 con IRPF (RDL 26/2026)